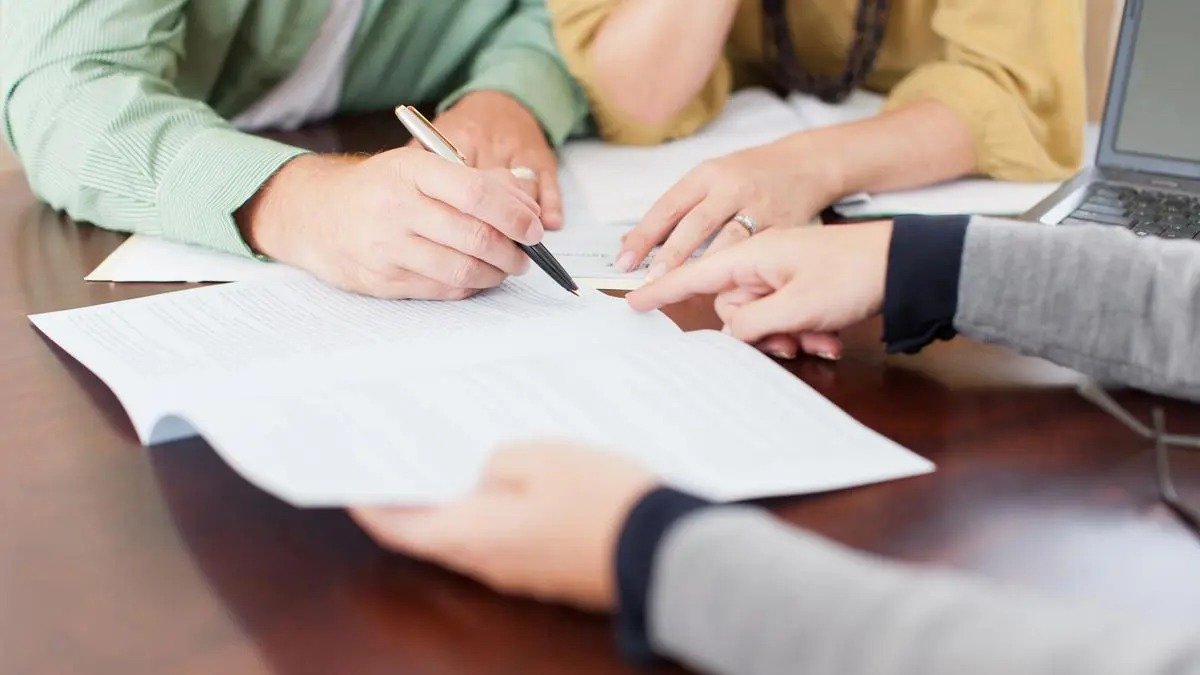
ಬೆಂಗಳೂರು: ಸ್ನೇಹಿತನೋ ಅಥವಾ ಸಂಬಂಧಿಕರೋ ತುರ್ತು ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ಸಾಲ ಪಡೆಯಲು ನಿಮ್ಮನ್ನು ‘ಗ್ಯಾರಂಟಿ’ (Guarantor) ಆಗುವಂತೆ ಕೇಳುವುದು ಸಾಮಾನ್ಯ. ಸ್ನೇಹ ಅಥವಾ ನಂಬಿಕೆಯ ಕಾರಣಕ್ಕೆ ತಕ್ಷಣವೇ ಒಪ್ಪಿಗೆಯೂ ಸೂಚಿಸುತ್ತೇವೆ. ಆದರೆ, ಕೇವಲ ಭಾವನೆಗಳ ಮೇಲೆ ಇಂತಹ ನಿರ್ಧಾರಗಳನ್ನು ಕೈಗೊಳ್ಳುವುದು ನಿಮ್ಮ ಸ್ವಂತ ಆರ್ಥಿಕ ಭದ್ರತೆಗೇ ಕಂಟಕವಾಗಬಹುದು ಎಂದು ಆರ್ಥಿಕ ತಜ್ಞರು ಎಚ್ಚರಿಸಿದ್ದಾರೆ. ಸ್ನೇಹಿತರ ಸಾಲಕ್ಕೆ ಗ್ಯಾರಂಟರ್ ಆಗುವ ಮುನ್ನ ತಿಳಿದಿರಬೇಕಾದ ಪ್ರಮುಖ ಆರ್ಥಿಕ ಅಪಾಯಗಳು ಇಲ್ಲಿವೆ.

- ಸಾಲ ತೀರಿಸುವ ಪ್ರಾಥಮಿಕ ಜವಾಬ್ದಾರಿ
ಮುಖ್ಯ ಸಾಲಗಾರನು ಕಂತುಗಳನ್ನು ಕಟ್ಟಲು ವಿಫಲವಾದರೆ ಅಥವಾ ಸಾಲ ಮರುಪಾವತಿಸದಿದ್ದರೆ, ಆ ಹಣವನ್ನು ಪಾವತಿಸುವ ಕಾನೂನುಬದ್ಧ ಜವಾಬ್ದಾರಿ ಗ್ಯಾರಂಟಿ ನೀಡಿದ ನಿಮ್ಮ ಮೇಲೆಯೇ ಬೀಳುತ್ತದೆ. ಬ್ಯಾಂಕ್ ಗಳು ಅಥವಾ ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳು ನೇರವಾಗಿ ನಿಮ್ಮ ವಿರುದ್ಧವೇ ಕಾನೂನು ಕ್ರಮ ಜರುಗಿಸಬಹುದು. - ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಮೇಲೆ ದುಷ್ಪರಿಣಾಮ
ಸಾಲ ಪಡೆದವರು ಸಕಾಲದಲ್ಲಿ ಇಎಂಐ ಪಾವತಿಸದಿದ್ದರೆ, ಆ ವ್ಯಕ್ತಿಯ ಲೋನ್ ಡಿಫಾಲ್ಟ್ ಅಥವಾ ವಿಳಂಬದ ಪರಿಣಾಮವು ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ (CIBIL Score) ಮೇಲೆ ನೇರವಾಗಿ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ. ಇದರಿಂದಾಗಿ ಭವಿಷ್ಯದಲ್ಲಿ ನಿಮ್ಮ ಅವಶ್ಯಕತೆಗೆ ಸಾಲ ಪಡೆಯುವುದು ಕಷ್ಟವಾಗಬಹುದು ಅಥವಾ ಹೆಚ್ಚಿನ ಬಡ್ಡಿ ದರವನ್ನು ಎದುರಿಸಬೇಕಾಗುತ್ತದೆ. - ಆರ್ಥಿಕ ಹೊರೆ ಹೆಗಲೇರಲಿದೆ
ಸಾಲಗಾರನು ಹಣ ಮರುಪಾವತಿಸದಿದ್ದಾಗ, ಮೂಲ ಸಾಲದ ಮೊತ್ತದ ಜತೆಗೆ ದಂಡ, ಬಡ್ಡಿ ಹಾಗೂ ಪ್ರೊಸೆಸಿಂಗ್ ಶುಲ್ಕಗಳನ್ನು ಭರಿಸುವ ದೊಡ್ಡ ಆರ್ಥಿಕ ಹೊರೆ ನಿಮ್ಮ ಹೆಗಲೇರುತ್ತದೆ. - ಕಾನೂನು ತೊಡಕುಗಳು ಮತ್ತು ಆಸ್ತಿ ಜಪ್ತಿ ಭೀತಿ
ಸಾಲ ಮರುಪಾವತಿ ಮುಂದುವರಿಯದಿದ್ದರೆ ಬ್ಯಾಂಕ್ ಗಳು ನಿಮ್ಮ ವಿರುದ್ಧ ಕಾನೂನು ಸಮರ ಹೂಡಬಹುದು. ಪರಿಸ್ಥಿತಿ ಗಂಭೀರವಾದರೆ ನಿಮ್ಮ ವೈಯಕ್ತಿಕ ಆಸ್ತಿಗಳು, ಜಮೀನು ಅಥವಾ ಬೆಲೆಬಾಳುವ ವಸ್ತುಗಳು ಜಪ್ತಿಯಾಗುವ ಗಂಭೀರ ಅಪಾಯವಿರುತ್ತದೆ.
5 ಜವಾಬ್ದಾರಿಯಿಂದ ಹಿಂದೆ ಸರಿಯುವುದು ಕಷ್ಟ
ಒಮ್ಮೆ ನೀವು ಸಾಲಗಾರನಿಗೆ ಗ್ಯಾರಂಟಿ ಅಪ್ಪಿಗೆ ಸೂಚಿಸಿದ ಬಳಿಕ, ಸಾಲ ಸಂಪೂರ್ಣ ತೀರುವವರೆಗೆ ಆ ಜವಾಬ್ದಾರಿಯಿಂದ ಸುಲಭವಾಗಿ ಹಿಂದೆ ಸರಿಯಲು ಕಾನೂನುಬದ್ಧವಾಗಿ ಸಾಧ್ಯವಿರುವುದಿಲ್ಲ.ಸ್ನೇಹಿತರ ಆರ್ಥಿಕ ಸ್ಥಿತಿ ಮತ್ತು ಮರುಪಾವತಿಸುವ ಸಾಮರ್ಥ್ಯದ ಬಗ್ಗೆ ನಿಮಗೆ ಸಂಪೂರ್ಣ ನಂಬಿಕೆ ಇಲ್ಲದಿದ್ದರೆ ಗ್ಯಾರಂಟಿ ಆಗುವುದನ್ನು ಕಟ್ಟುನಿಟ್ಟಾಗಿ ನಿರಾಕರಿಸಬೇಕು. ಕೇವಲ ಭಾವನಾತ್ಮಕ ಒತ್ತಡಕ್ಕೆ ಮಣಿದು ಸಹಿ ಹಾಕುವ ಮುನ್ನ, “ಒಂದು ವೇಳೆ ಸ್ನೇಹಿತ ಕೈಕೊಟ್ಟರೆ ಸಂಪೂರ್ಣ ಸಾಲವನ್ನು ನಾನೇ ಮರುಪಾವತಿಸಲು ಸಿದ್ಧನಿದ್ದೇನೆಯೇ?” ಎಂದು ಒಮ್ಮೆ ಯೋಚಿಸಿ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವುದು ಬುದ್ಧಿವಂತಿಕೆ.